


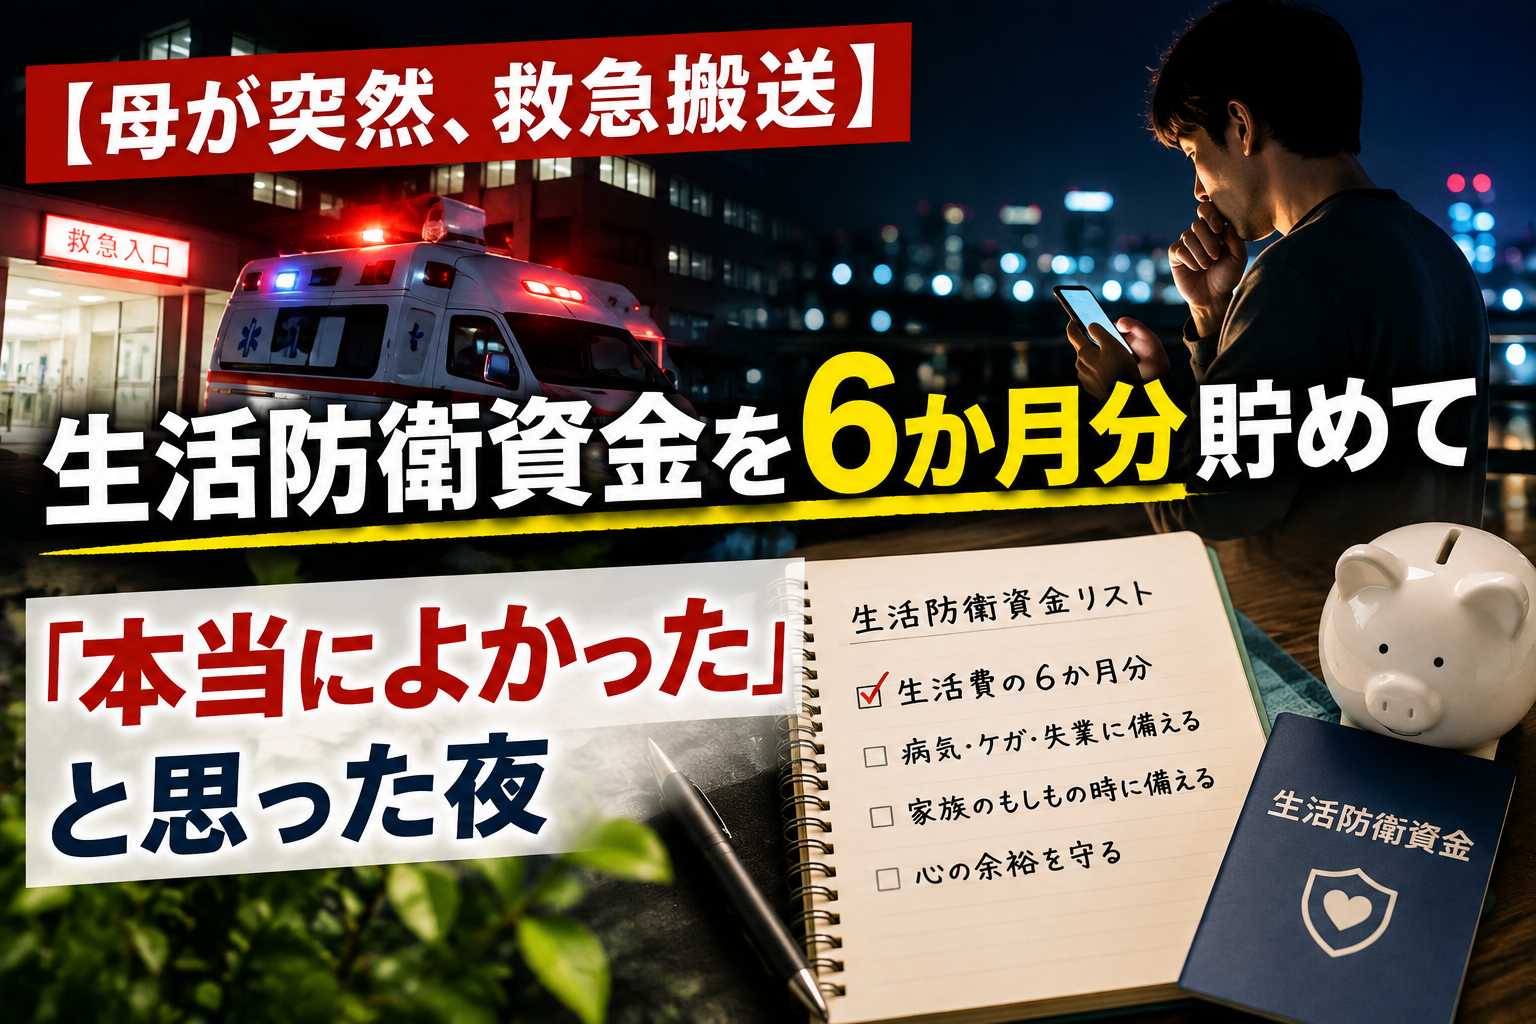
「生活防衛資金の準備」後回しにしていませんか?
「生活防衛資金って大事らしいけど、結局いくら貯めればいいの?」
「投資に回すお金を減らしてまで、現金を置いておく意味ってあるの?」
そんな疑問を持っていませんか?
生活防衛資金について「なんとなく持っていた方がいいお金」くらいのイメージしかもっていない方が非常に多いのが現状。
- どこに置いておけばいいのか
- 投資を優先した方がいいのではないか
など具体的に生活防衛資金を準備する「本当の必要性」を理解することがとても大切です。
我が家では、ある出来事をきっかけに考え方が変わりました。
母が突然倒れ、深夜に救急搬送されました。
そのとき初めて、
「生活防衛資金は、お金を守るだけではなく、大切な場面で冷静な判断をするためのお金だ」
と実感しました。
この記事では、
①生活防衛資金はいくら必要なのか
②生活防衛資金はどこに置けばいいのか
③実際に備えていたことで救われた私の体験談
の3つをお伝えします。
読み終える頃には、「自分はいくら準備して、どこに置くか」まで具体的にイメージできるはずです。
生活防衛資金の目安は「生活費の6か月分~12か月分」
生活防衛資金とは、「いざって時のお金」です。
具体的には、病気やケガ、失業、収入減など、予想していなかった出来事が起きたときに、慌てず生活を続けるためのお金です。
生活防衛資金に「絶対にこの金額」という正解はありませんが、一般的な目安として、
会社員なら生活費の6か月分、自営業やフリーランスなら生活費の12か月分程度
を準備しておくという考え方があります。
例えば、毎月の生活費が30万円なら、6か月分で180万円です。
我が家も会社員家庭なので、生活費の6か月分を一つの目安として確保し、それを超えた余剰資金についてはインデックス投資や高配当株投資に回しています。
ところが、投資を続けていると、ある欲が出てきていました。
「この現金も投資したら、もっと資産が増えるんじゃないか?」
「まだ健康だし、生活防衛資金を少しくらい減らしても大丈夫なんじゃないか?」
投資をしている人なら、一度くらいこのように考えたことがあるのではないでしょうか。
でも今では、生活防衛資金を車のスペアタイヤのようなものだと考えています。
普段は使いません。
でも、タイヤがパンクしたときには話が変わります。
スペアタイヤがあるからこそ、突然のトラブルでも立ち往生せずに済む。
生活防衛資金も同じです。
何も起きていないときには価値が見えにくい。でも、何かが起きた瞬間に、その価値が分かります。
私自身、それを身をもって経験しました。
母の緊急搬送で分かった、生活防衛資金の本当の効果
去年の年末。深夜、突然スマホが鳴りました。
画面を見ると、「実家」の文字。
電話に出ると、
母が突然倒れて意識を失い、救急搬送された
という知らせでした。
頭が真っ白になりました。
急いで着替えながら、
「病院までどうやって行こう」
「入院になったら何が必要だろう」
「これからどれくらいお金がかかるんだろう」
と、さまざまなことが頭をよぎります。
ただ、不思議なことに、
「お金が足りるだろうか」という恐怖はありませんでした。
理由は単純。
普段の生活費とは別に、生活防衛資金を確保していたからです。
必要になれば、そこから出せばいい。
それだけです。
ATMの前で迷うこともなく、必要な現金を準備して病院へ向かうことができました。
もし、私の手元に十分な現金がなかったらどうなっていたでしょうか。
・キャッシングなどの借金に頼る
・保有している投資信託や株を慌てて売却する
そんな選択を迫られていたかもしれません。
投資商品の価格が下落しているタイミングだったとしても、「現金が必要だから」という理由で売らなければならない可能性もあります。
幸い、その時は、母は一命を取り留めました。
そして落ち着いてから、振り返ったときに気づきました。
「生活防衛資金があったから、お金ではなく母のことを考えることができた」と。
これが、私にとって生活防衛資金を持つ最大の意味になりました。
生活防衛資金が守ってくれるのは「家計」だけではない
生活防衛資金というと、「失業したときの生活費」というイメージが強いかもしれません。
しかし、実際にはそれだけではありません。
病気やケガ。
家族の入院。
突然の収入減。
家電や車の故障。
災害。
人生では、予定表に書かれていない出来事が突然やってきます。
そんなときに手元のお金が不足していると、
「借りる」
「投資商品を売る」
「必要な支出まで我慢する」
といった選択肢しか残らなくなることがあります。
一方で生活防衛資金があれば、「今、一番大切なことは何か」を考える余裕が生まれます。
つまり、生活防衛資金が守ってくれるのは、単なる家計ではありません。
「選択肢」と「心の余裕」を守ってくれるお金でもあるのです。
生活防衛資金はどこに置く?
また、大切なのが、生活防衛資金の置き場所です。
普段使っている生活費とは分けて、すぐに引き出せる預金口座で管理するのがおすすめです。
ポイントは、
「増やすこと」ではなく、「必要なときにすぐ使えること」。
生活防衛資金は、投資資金とは役割が違います。
株式や投資信託にしてしまうと、必要になったタイミングで価格が大きく下落している可能性があります。
だからこそ、
生活防衛資金=守るお金
投資資金=増やすお金
と役割を分けて考えることが大切です。
私は、住信SBI銀行(現:ドコモの銀行)の目的別口座を利用して生活防衛資金を確保していました。
生活防衛資金にもデメリットはある
「じゃあ、現金をたくさん持っておけば安心だ!」
という話でもありません。
現金を多く持ちすぎれば、その分だけ投資に回せるお金が減ります。
インフレが進めば、現金の実質的な価値が目減りする可能性もあります。
だからこそ、生活防衛資金は多ければ多いほど良いわけではありません。
自分の働き方や家族構成、毎月の生活費、収入の安定性などを考えながら、「自分はいくらあれば安心できるのか」を決めることが大切です。
必要な生活防衛資金を確保したら、それを超える余剰資金は投資や自己投資に回す。
私は、このバランスを意識しています。
生活防衛資金は、
「リターンを生まない無駄なお金」ではなく、「安心と選択肢を買うためのお金」
と考えると分かりやすいと思います。
多すぎず、少なすぎず。
自分に合った金額を持つことが重要です。
まとめ
私の場合、母が突然倒れたことで、生活防衛資金のありがたみを身をもって知りました。
あの夜、十分な備えがなければ、
「これからいくら必要になるんだろう」
「投資信託を売った方がいいのか」
「お金をどうやって準備しよう」
そんなことに頭を使っていたと思います。
でも、本当に考えるべきだったのは、お金のことではありません。
母のことでした。
だから今では、生活防衛資金を単なる「貯金」だとは考えていません。
大切な人に何かが起きたとき、その人のことだけを考えるためのお金。
それが、私にとっての生活防衛資金です。
とはいえ、いきなり生活費6か月分を貯めるのは大変です。
まずは1か月分でも構いません。
宿題リストを活用しながら「我が家の1か月の生活費はいくら?」と確認するところから始めてみてください。
そして、生活費とは別に、生活防衛資金を置く口座を一つ決めてみましょう。
0か月分から1か月分へ。
1か月分から3か月分へ。
そして、自分に必要な生活防衛資金へ。
少しずつで大丈夫です。
何も起きなければ、そのお金を使う日は来ないかもしれません。
むしろ、それが一番幸せなことです。
でも、もしもの日が来たとき、
「あのとき準備しておいてよかった」
と思えるはずです。
今日の小さな備えが、未来のあなたと、あなたの大切な人を守ることにつながります。
一緒に、少しずつ備えていきましょう😊
筆者活動のご紹介
ここでは、筆者の活動をご紹介します。お力になれるものがありましたらお問い合わせフォームからご連絡ください。
ランキングに参加
現在、「にほんぶろぐ村」のランキングに参加中です。今回の記事に共感していただけましたら、以下の部分をポチっと押していただけますと、筆者の励みになります!

家計のご相談
筆者はファイナンシャルプランナーと簿記の資格を保有していて、家計管理や節約、簡単なライフプラン、お子さんへの金融教育などについての相談を受け付けています。
お問い合わせフォームからご相談ください。
電子書籍(kindle)の出版
このたび、我が家では、親子で挑戦した記録を電子書籍(kindle版)にして出版しています!
その書籍の一部をご紹介します!出版のご相談はご連絡ください。
「やってみな」わからん」M-1グランプリ1回戦突破の小学生兄妹コンビの挑戦記
ウェブライターのお仕事の受注
筆者はウェブライターとしても活動させていただいております。もしお役に立てることがありましたら、お問い合わせフォームからご連絡いただけますと幸いです。
▼執筆経験のある主なジャンル
・金融系(お金の知識など)
・不動産系
・学習系(特に金融・法律)
・資格
・学校の紹介
・子供の教育

コメント