今年の年末調整は何が違う?
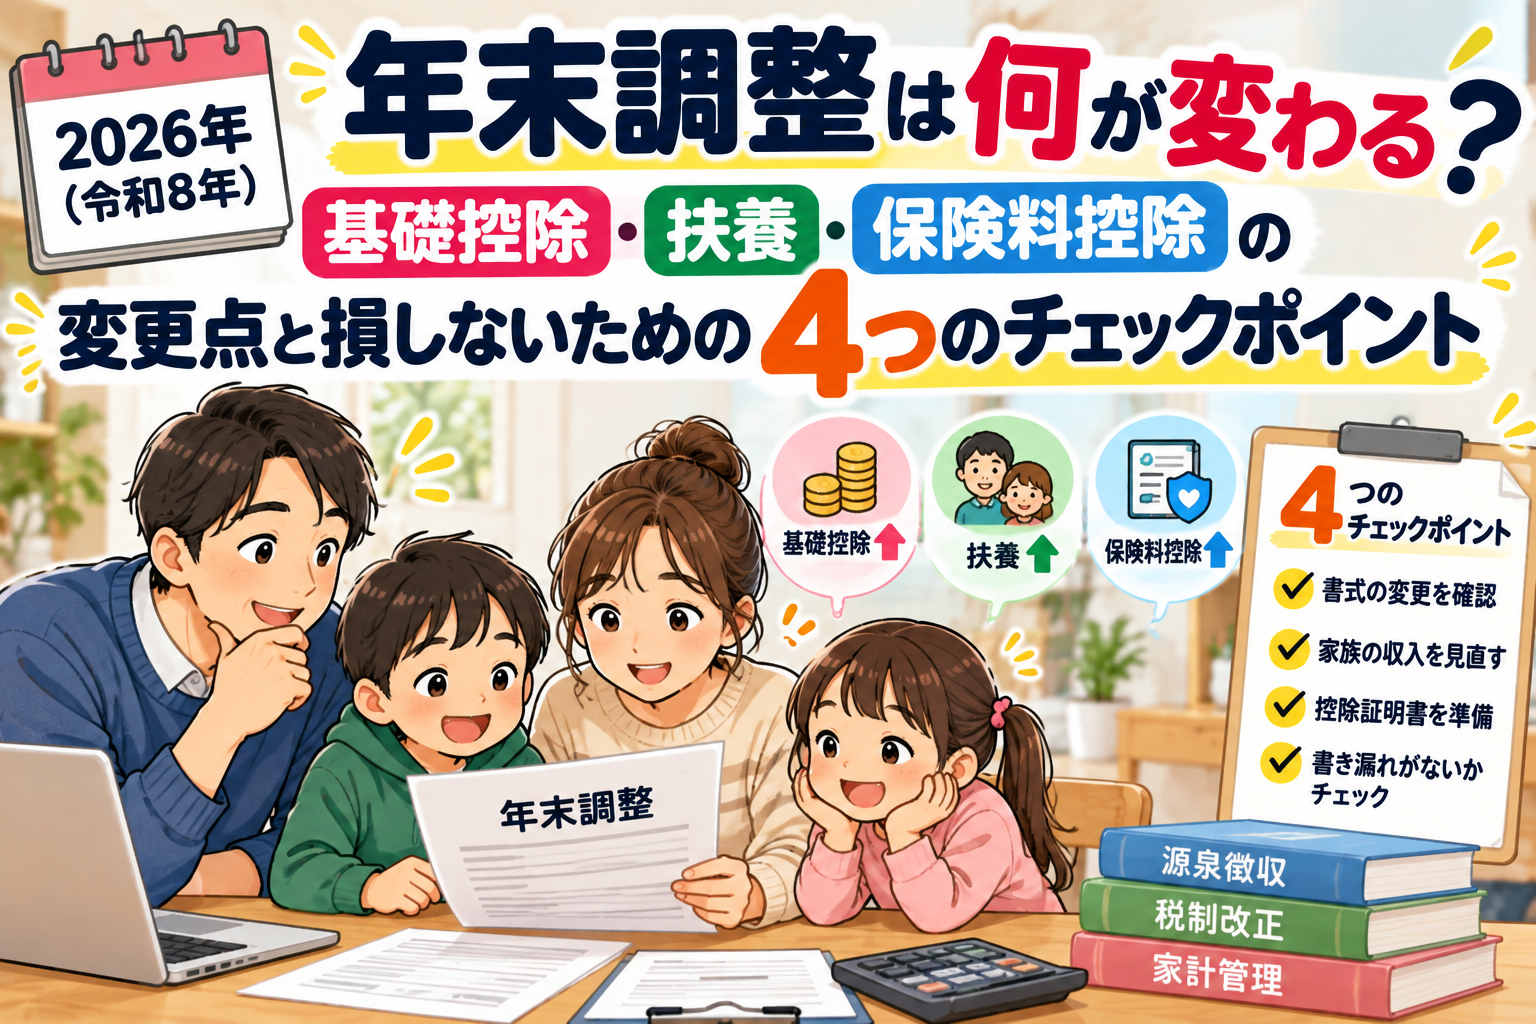
令和8年度の税制改正で、「基礎控除」などの引き上げが2026年分から適用されることになりました。
国税庁によると、基礎控除・給与所得控除の最低保障額・扶養親族等の所得要件が見直され、実際の反映は2026年12月の源泉徴収(年末調整)からです。
つまり「知らずに書類を出す」と、控除の書き漏れで損をしかねない年なのです。
書類の書き方ひとつで、戻ってくるお金が変わる年です。
主な変更点(共働き・子育て家庭向けに整理)
| 項目 | 改正前 | 2026年分 |
|---|---|---|
| 基礎控除(合計所得489万円以下) | 最大95万円 | 104万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 扶養親族の所得要件(給与収入の目安) | 58万円以下(123万円以下) | 62万円以下(136万円以下) |
| 23歳未満の扶養親族がいる場合の一般生命保険料控除の上限 | 4万円 | 6万円 |
| 定額減税 | 2025年分まで | なし |
出典:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(国税庁)。
子育て家庭が損しやすい3つの原因
① 「去年と同じ」で書いてしまう
控除額が変わるため、前年の控除証明書の金額をそのまま写すと、新しい上限を使い切れない場合があります。
② 扶養に入れる・入れないの線引きが変わったのに気づかない
パートや子どものアルバイトの収入が、今年は扶養の範囲に収まるケースが出てきます(2026年分の給与収入の目安は136万円以下)。
③ 保険料控除の書類を探すのが面倒で後回し
生命保険料控除証明書は10月中旬〜11月ごろに届くことが多く、提出期限直前にバタバタしがちです。
筆者自身も、以前は「控除証明書、どこに置いたっけ?」と提出日の前夜に探し回り、保険料控除を申告し忘れたことがありました。
解決方法:年末調整の4ステップ
①会社の案内で提出期限と書式を確認
⬇
②今年の家族の収入見込み(パート・バイト)を計算
⬇
③控除証明書(生命保険・iDeCoなど)を1か所にまとめる
⬇
④申告書を記入し、控除漏れがないか見直して提出
なお、扶養に関わる収入の考え方は【2026年版】年収の壁はいくら?106万・130万円の変更点と損しない働き方でも整理しています。
社会保険の壁は別の基準なので、あわせて確認してみてください。
今日からできる具体アクション
まずは郵便物と会社のメールから、控除証明書を探してクリアファイルに集めましょう。
次に、配偶者や大学生・高校生のお子さんの今年の見込み収入をメモしておきます。
最後に、会社から配られる書式の変更点を、今回の表と見比べて確認すれば準備完了です。
浮いたお金は学資保険とNISAの比較記事を参考に、お子さんの教育費の積立に回すのもおすすめです。
よくある質問(Q&A)
Q1. 基礎控除が増えると、毎月の手取りはすぐ増えますか?
A. 国税庁によると、源泉徴収の方法は2026年11月まで変わらず、改正の反映は12月の源泉徴収(年末調整)からとされています。そのため、毎月の手取りが急に増えるのではなく、年末調整での還付額や12月分の手取りに表れる形になります。
Q2. パートで働く妻の収入が130万円です。扶養に入れますか?
A. 税法上の扶養(所得税)と、社会保険上の扶養は基準が別です。所得税の目安は給与収入136万円以下に緩和されますが、社会保険は130万円などの別の壁があるため、勤務先や加入先の健康保険組合に確認しましょう。
Q3. 書類を出し忘れたらどうなりますか?
A. 年末調整で控除を受けられなくても、翌年の確定申告で還付を受けられる場合があります。ただし手間がかかるため、期限内の提出が安心です。詳細は会社の担当者や税務署にご確認ください。
まとめ
今年の年末調整は、基礎控除などの引き上げが反映される節目の年です。
「去年と同じ」をやめて、書類を見直す10分が、家計の味方になります。
我が家も今年は、控除証明書を先にまとめるところから始める予定です。なお、税制の細かな適用は個別の状況で異なるため、不明点は勤務先や税務署でご確認ください。


コメント