


「今月、あと何時間シフトに入れるかな……」
スーパーのバックヤードで、シフト表とにらめっこしながらスマホの電卓を叩く。
そんな経験、ありませんか。
せっかく「もっと働きたい」「もっと稼ぎたい」と思っても、頭の片隅にある「年収の壁」という言葉が、アクセルを踏む足を止めてしまいます。
「もう少しシフトに入れたら、家計がラクになるのに」
「でも扶養から外れたら結局手取りが減るんじゃ……」。
そんなふうに、頭の中で電卓と不安がぐるぐる回ってしまう感覚、子育て中の家庭なら一度は経験があるのではないでしょうか。
「年収の壁」は、あなたの頑張りにブレーキをかけるためのものではありません。
正しく知れば、むしろ味方になる制度です。
年収の壁の本当の問題は「よくわからないまま我慢していること」
「103万円」「106万円」「130万円」——ニュースやSNSでよく見かけるこれらの数字。
実は、この3つはそれぞれ意味も影響も全く違います。
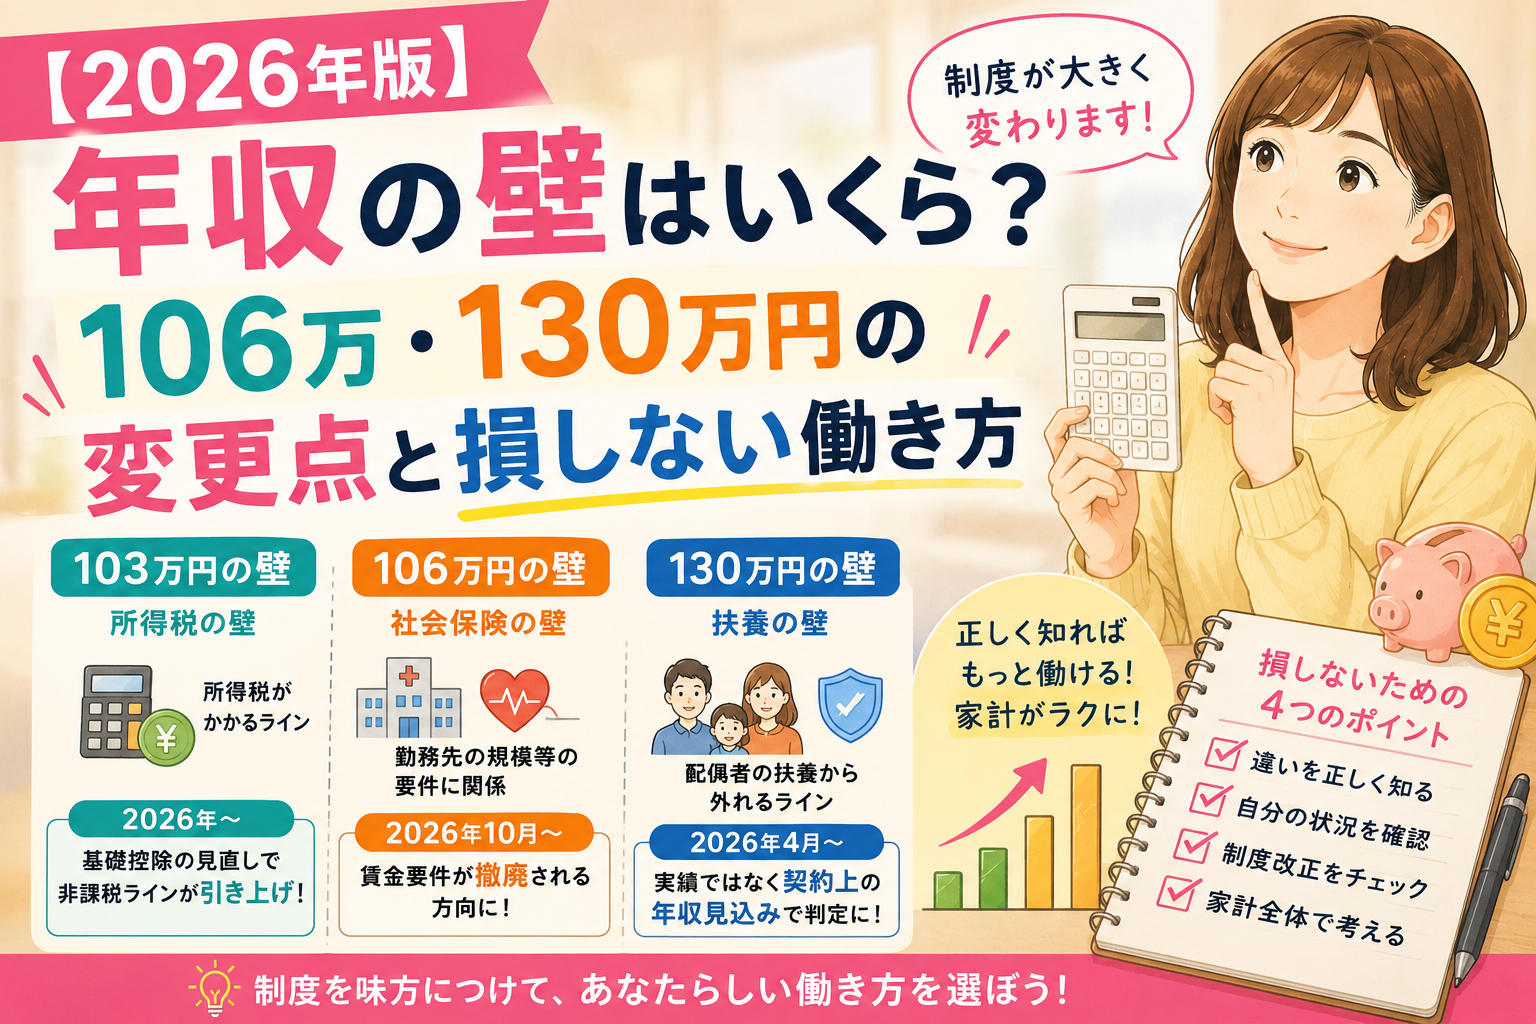
103万円は所得税、106万円と130万円は社会保険(健康保険や年金)に関わる基準で、超えると税金や保険料の負担が発生する境目のことです。
厚生労働省の調査によると、配偶者のいる女性パートタイム労働者のうち約26.4%が「年収の壁」を意識して労働時間や日数を調整していると報告されています(厚生労働省「パートタイム労働者総合実態調査」より)。
つまり4人に1人以上が、本当はもっと働ける・稼ぎたいのに、制度への不安から自らブレーキをかけているのです。
問題の本質は、壁そのものより「壁の正体を知らないまま、必要以上に働き控えをしてしまうこと」にあります。
2026年は、この壁の中身が大きく動く年でもあるので、なおさら「なんとなく」で判断するのは危険です。
働き控えが起きる3つの原因
なぜ多くの家庭が、必要以上に慎重になってしまうのでしょうか。原因は主に3つあります。
原因1:壁が複数あって、どれが自分に関係するのかわからない
所得税の壁、住民税の壁、社会保険の壁と、似たような数字が並んでいるため「とりあえず一番低い数字を守っておこう」と過剰に反応してしまいがちです。
原因2:制度が毎年のように変わり、情報が古いまま止まっている
数年前に調べた「103万円まで」という知識のまま更新されていないケースが非常に多いのが実情です。
原因3:「損をしたくない」という不安が、実際の基準より厳しく自分を縛ってしまう
正確な計算をせず、感覚的に「このあたりでやめておこう」と早めにブレーキを踏んでしまう心理も大きな要因です。
実際、シフトの希望を出す段階で「念のため1〜2万円分は余裕をもたせておこう」と、実際の基準よりかなり手前でセーブしている家庭は少なくありません。
2026年、年収の壁はこう変わる
各種報道によると、2026年は年収の壁に関する制度が大きく動く年とされています。主な変更の方向性を表にまとめました。
「昔の知識」のままだと、損をする側にもお得になる側にも気づけません。
| 壁の種類 | 関係する負担 | 2026年の動き(報道ベース) |
|---|---|---|
| 103万円の壁 | 所得税 | 基礎控除等の見直しにより、非課税ラインが引き上げ方向で議論・改正が進行 |
| 106万円の壁 | 社会保険(勤務先の規模等の要件) | 2026年10月をめどに賃金要件が撤廃される方向と報じられている |
| 130万円の壁 | 社会保険(扶養から外れる基準) | 2026年4月から、実績ではなく契約上の年収見込みで判定される方向 |
※制度改正は流動的です。最終的な適用時期や条件は、勤務先や年金事務所、税務署などで最新情報をご確認ください。
ポイントは、130万円の壁について「繁忙期にたまたま残業が増えて実績が超えても、契約上の見込み額が130万円未満なら、すぐに扶養から外れるわけではなくなる」という方向性が示されていることです。
これまで「働きすぎたらどうしよう」と怖くてシフトを断っていた人にとっては、少し肩の力を抜けるニュースかもしれません。
たとえば、これまで「106万円を超えると社会保険料が引かれて手取りが減る」と思って月8万円前後にシフトを抑えていた方も、要件が撤廃されればその判断基準自体が変わります。
もちろん社会保険に加入すれば保険料の負担は増えますが、その分、将来受け取る年金額が増えたり、病気やケガで働けなくなったときの傷病手当金が受け取れたりと、メリットもセットになっています。
「手取りが減る=損」と単純に捉えず、何を得て何を負担するのかをセットで考える視点が大切です。
壁を正しく確認する4ステップ
難しく感じる制度も、順番に確認すれば怖くありません。以下のステップで、自分の状況を整理してみましょう。
特に見落としがちなのが③です。
社会保険の壁だけを見ていると、配偶者の会社独自の「扶養手当」がなくなる年収ライン(多くは103万円前後に設定されていることが多い)を見逃してしまうことがあります。
国の制度だけでなく、勤務先の手当も含めてトータルで確認することが、本当の意味で「損をしない」働き方につながります。
今日からできる具体的なアクション
- ✅ 給与明細を1年分並べて、今年の年収見込みを計算してみる
- ✅ 勤務先の総務・人事担当に「社会保険の加入基準」を直接確認する
- ✅ 配偶者の会社に「扶養手当・家族手当」の年収条件を確認する
- ✅ 「壁を超えたらどれくらい手取りが変わるか」を大まかにシミュレーションしてみる
- ✅ 制度改正のニュースは、年に1〜2回は最新情報をチェックする習慣をつける
我が家では、毎年秋にこの確認作業を家族会議のテーマにしています。
「怖いから働かない」ではなく「知っているから選べる」に変わるだけで、家計にも気持ちにも余裕が生まれます。
壁を超えた分、社会保険料を払っても将来の年金額が増えるケースもあるので、単純に「損」と決めつけず、長い目で見た判断も大切です。
また、子どもが小さいうちは「今は働き控えでもいい」という選択も、もちろん間違いではありません。
大切なのは、なんとなくの不安で選ぶのではなく、「知ったうえで、あえて選ぶ」状態にしておくことです。同じ「働かない」でも、納得感がまったく違ってきます。
まとめ
年収の壁は、知らないまま我慢するとただの「見えないブレーキ」になってしまいますが、正しく理解すれば「自分に合った働き方を選ぶための地図」になります。
2026年は制度が動く年だからこそ、この機会に一度、自分と家族の状況を整理してみてください。
家計のやりくりという意味では、在宅副業で月5万円を目指す方法や、住宅ローン金利上昇時の家計見直し術もあわせて読むと、収入と支出の両面からバランスの取れた家計づくりのヒントになります。
また、日々の節約という点ではスーパーでの買い物節約術も、働き方の見直しと合わせて実践しやすい内容です。
筆者活動のご紹介
ここでは、筆者の活動をご紹介します。お力になれるものがありましたらお問い合わせフォームからご連絡ください。
ランキングに参加
現在、「にほんぶろぐ村」のランキングに参加中です。今回の記事に共感していただけましたら、以下の部分をポチっと押していただけますと、筆者の励みになります!

家計のご相談
筆者はファイナンシャルプランナーと簿記の資格を保有していて、家計管理や節約、簡単なライフプラン、お子さんへの金融教育などについての相談を受け付けています。
お問い合わせフォームからご相談ください。
電子書籍(kindle)の出版
このたび、我が家では、親子で挑戦した記録を電子書籍(kindle版)にして出版しています!
その書籍の一部をご紹介します!出版のご相談はご連絡ください。
「やってみな、わからん」M-1グランプリ1回戦突破の小学生兄妹コンビの挑戦記
ウェブライターのお仕事の受注
筆者はウェブライターとしても活動させていただいております。もしお役に立てることがありましたら、お問い合わせフォームからご連絡いただけますと幸いです。
▼執筆経験のある主なジャンル
・金融系(お金の知識など)
・不動産系
・学習系(特に金融・法律)
・資格
・学校の紹介
・子供の教育
コメント