


先日、部屋を掃除していたら、社会人1年目の給料明細が出てきました。
「初任給で親にご飯をごちそうしろ!」
そんな職場の先輩の言葉を思い出し、少し懐かしい気持ちになりました。
ただ、その後――
「お金をどう使えばいいのか」
を、誰かに教わることはほとんどありませんでした。
気づけば、
・なんとなくコンビニで買う
・なんとなくサブスク契約
・なんとなく保険加入
・なんとなくローンを組む
そんな“なんとなく支出”が増えていきました。
そして、給料日前になると財布の中はスカスカ。
「もっとお金が欲しい」
「お金持ちになりたい」
そう思うようになりました。しかし、あとになって気づいたのです。
実は、お金持ちになる人は「稼ぐ前」にやっていることがあるということを。
それが――
「支出をコントロールすること」
です。
この記事では、
・お金が貯まらない本当の原因
・お金持ちが避ける支出
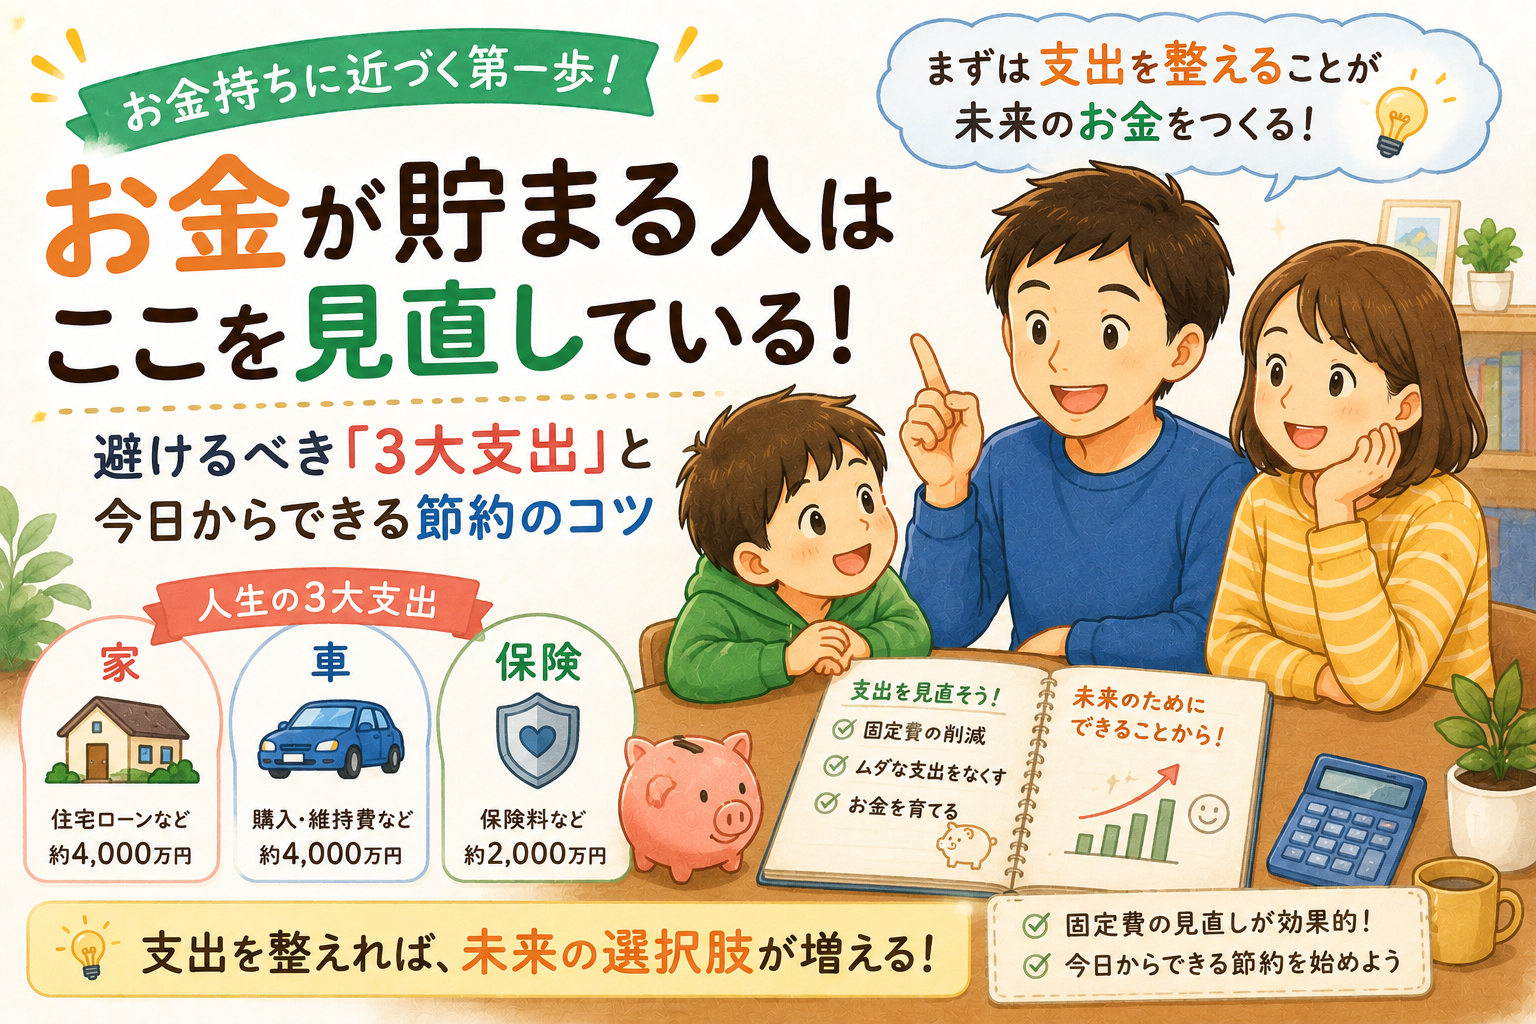
・人生を左右する3大支出
・初心者でも効果が大きい節約法
を分かりやすく解説します。
お金を増やす前に「貯める」が最優先
「お金を増やしたい!」
そう思うと、多くの人はまず、
・副業
・投資
・転職
・起業
を考えます。もちろん、どれも大切です。
しかし、その前にもっと重要なことがあります。
それが、「お金が漏れない状態を作ること」です。
例えば、毎月5万円増やそうとするのは大変です。
でも、毎月5万円の無駄を減らすのは、意外と現実的だったりします。
なぜ「節約」が最強なのか?
例えば、会社員が手取りで1万円増やそうと思うとどうでしょうか。
税金や社会保険を考えると、実際には1万3000円〜1万5000円ほど多く稼ぐ必要があります。
つまり、「1万円節約する」というのは、「1万3000円分働いた」のと同じ効果があるわけです。
しかも節約は、
・今日からできる
・自分でコントロールできる
・リスクが低い
という特徴があります。
だから資産形成では、「まず貯める」が最優先なんですね。
お金持ちがまず見直す「3大支出」とは?
突然ですが質問です。
人生で最もお金がかかるものって何だと思いますか?
答えは――
・家
・車
・保険
です。
これは「人生の3大支出」とも呼ばれています。
家|住宅ローンは人生最大の固定費
住宅購入は夢があります。
しかし一方で、
・35年ローン
・固定資産税
・修繕費
・管理費
・金利
など、見えにくい支出も大量に発生します。
例えば4000万円の住宅ローン。
金利次第では、支払総額は5000万円近くになることもあります。
もちろん、
「家族との思い出」
「安心できる空間」
など、お金だけでは測れない価値もあります。
だからこそ、
“勢い”ではなく、“理解して選ぶ”ことが大切です。
車|購入費より怖いのは維持費
車も非常に大きな支出です。
特に怖いのは、「買った後もずっとお金がかかる」という点。
・ガソリン代
・保険
・車検
・税金
・駐車場代
・修理代
など、毎年かなりの維持費が発生します。
都会なら、「本当に必要なのか?」を一度冷静に考えるだけで、人生の支出が大きく変わることがあります。
保険|“安心”のつもりが家計を圧迫することも
保険は特に注意が必要です。
なぜなら、「不安」を刺激して販売されることが多いからです。
もちろん必要な保険もあります。
しかし、
・内容を理解していない
・言われるまま加入
・保障が重複している
ケースも非常に多い。
毎月1万円でも、年間12万円。
30年で360万円。
家族全体なら、さらに大きな金額になります。
だからこそ、「本当に必要な保障なのか」を考えることが大切です。
すでに支出していても、まだ間に合う
「もう家も車も保険もある…」という方も大丈夫です。
ここから重要なのが、“固定費の見直し”です。
固定費は「一度見直すと効果が続く」
例えば、
・格安SIM
・不要なサブスク
・電気会社
・保険の見直し
・住宅ローン借り換え
など。
毎月5000円の節約でも、年間6万円。
10年で60万円。しかも、一度見直せば効果が継続します。
これが固定費見直しの強さです。
我が家で実際に見直した固定費
我が家でも、
・通信費
・保険
・サブスク
を見直しました。
特に大きかったのが通信費。
格安SIMに変えただけで、毎月数千円改善。
年間にするとかなり大きいです。
その浮いたお金を、
・投資
・教育費
・体験
に回せるようになりました。
つまり、“支出改善は未来への投資”なんですね。
このブログでも各種節約術をご紹介していますので、よろしければ、他の記事もご確認ください。
お金持ちになる人は「出口管理」が上手い
お金持ちになる人は、単に収入が高いだけではありません。
実は、「お金を出さない仕組み」を作るのが上手です。
・固定費を下げる
・見栄の支出を減らす
・浪費を避ける
・お金を働かせる
だから、お金が残る。
逆に、どれだけ稼いでも、穴の空いたバケツ状態ならお金は残りません。
まとめ|まずは「支出」を整える
お金を増やしたいなら、まずは「出口」を整えること。
特に、
・家
・車
・保険
という3大支出は、人生に大きな影響を与えます。
もちろん、
「家族との幸せ」
「快適な暮らし」
など、お金だけでは測れない価値もあります。
だからこそ、“理解した上で選ぶ”ことが重要です。
そして、すでに支出している人も、
・固定費見直し
・通信費削減
・不要契約整理
など、まだできることはたくさんあります。
小さな節約でも、積み重なると人生を変えます。
ぜひ今日から、「お金が残る仕組み」を意識してみてください。



コメント