


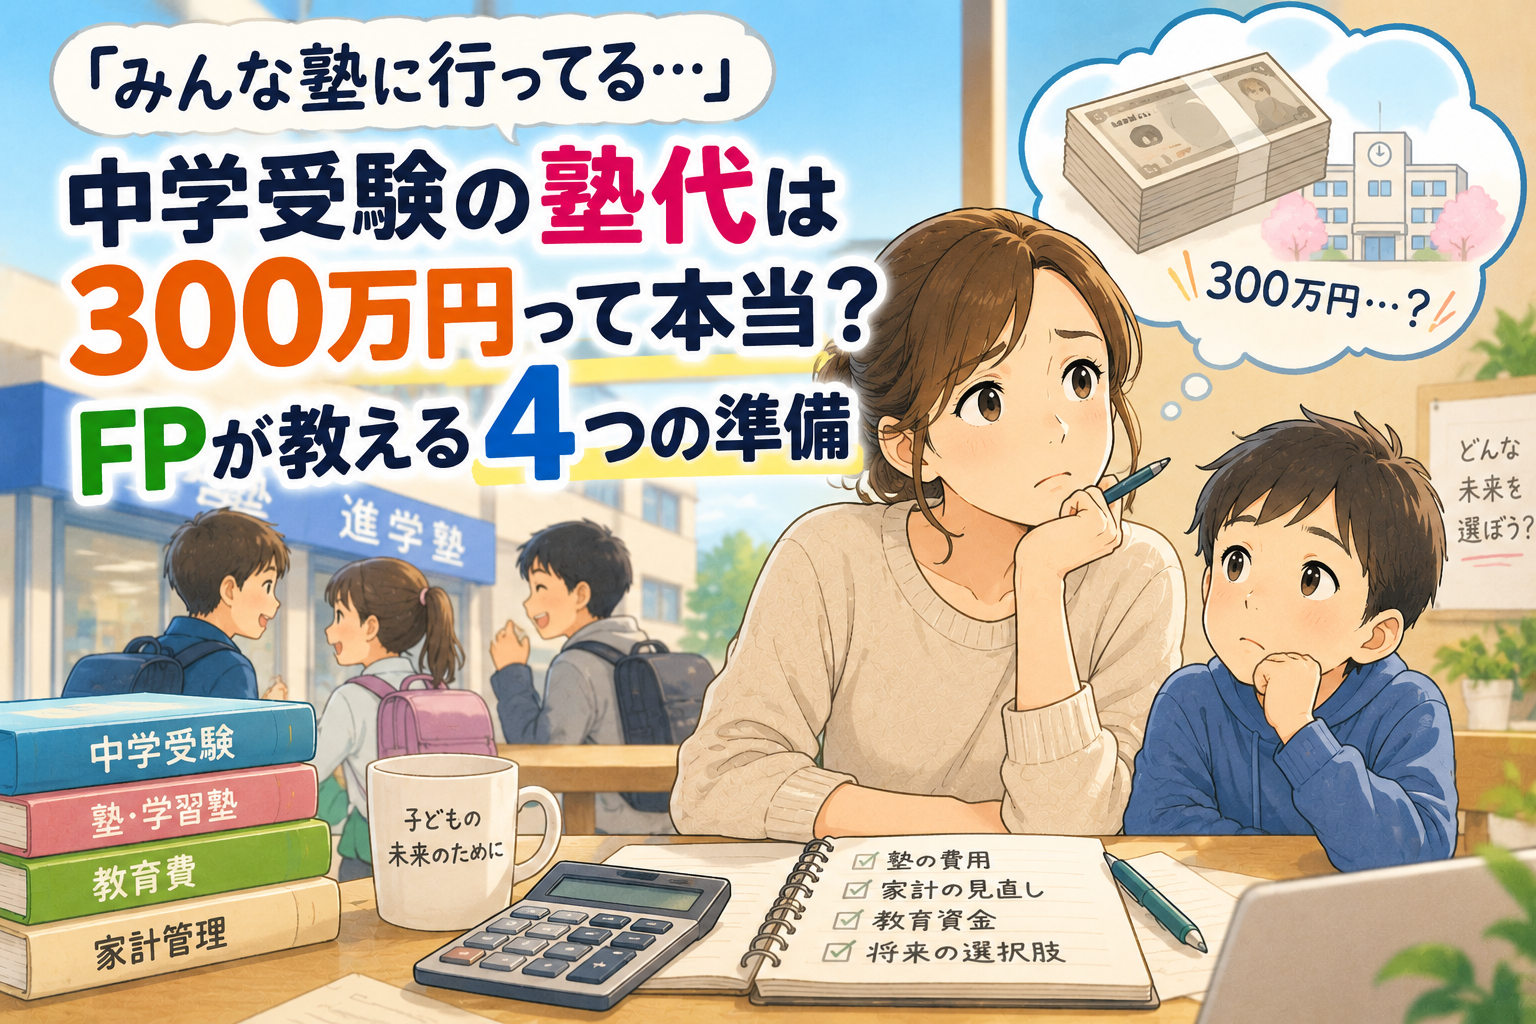
「そろそろ塾、決めた?」
小学校のママ友にそう聞かれて、思わず言葉に詰まった
――そんな経験はありませんか。
周りの子がどんどん塾に通い始め、送迎バッグを抱えたママ友たちの会話に「サピックス」「四谷大塚」といった名前が飛び交う。
うちも中学受験をさせるべきなのか、それとも公立中学で十分なのか。
正直、塾代がいくらかかるのかもよくわからないまま、なんとなく焦りだけが募っていく。
そんな親御さんは、決して少なくありません。
筆者も3人の子どもを育てる中で、同じように悩んだ一人です。
そこで、この記事では、ファイナンシャルプランナーの資格を持っている筆者が後悔しない中学受験について解説します。
なぜ「なんとなく不安」から抜け出せないのか
中学受験を意識したときの不安には、実は3つの根っこがあります。
①情報が多すぎて、何を信じればいいかわからない
ネットには「塾代は3年で100万円」という記事もあれば「300万円は覚悟して」という記事もあり、金額の幅が広すぎて実感が湧きません。
②総額を知らないまま、なんとなく入塾してしまう
月謝だけを見て「思ったより安い」と感じても、夏期講習・冬期講習・模試代・教材費が積み重なり、後から家計を圧迫するケースは珍しくありません。
③「みんな受験するから」という同調圧力で、我が家の答えを見失う
本当は子どもの性格や家庭の教育方針で決めるべきことなのに、周囲の空気に流されてしまう。これが一番厄介な原因かもしれません。
顕在的には「塾代がいくらかかるか知りたい」という悩みですが、その奥には「子どもに無理をさせていないか」「家計が破綻しないか」という、もっと根深い不安が隠れています。
この記事を読むとどう変わるか
この記事を最後まで読むと、塾代のリアルな総額と、公立中学に進んだ場合との教育費の差が具体的な数字でわかります。
そのうえで、家計を圧迫せずに準備する方法と、後悔しない判断基準が手に入ります。
「なんとなく不安」から「数字で納得して決められる」状態に変わることが、この記事のゴールです。
中学受験の塾代、リアルな総額はいくら?
まず、多くの家庭がつまずく「専門用語」を先にかみ砕いておきます。
よく聞く「四谷大塚」「サピックス」などは大手進学塾の名前で、中学受験専門のカリキュラムを組んでいる塾のことです。
中学受験の塾代は、小学4年生から6年生までの3年間で合計200万〜300万円が目安とされています。
学年別に見ると、目安は次の通りです。
| 学年 | 年間の目安 | 月あたり目安 |
|---|---|---|
| 小学4年生 | 約40万〜50万円 | 約3万〜4万円 |
| 小学5年生 | 約50万〜60万円 | 約4万〜5万円 |
| 小学6年生 | 約90万〜120万円 | 約6万〜8万円 |
ここに入会金(2万〜3万円程度)や教材費(年2万〜5万円程度)、季節講習・模試代が加わります。
「月謝だけ見て安いと思ったら、夏期講習だけで10万円請求が来た」というのはよくある話です。
筆者の周りでも、講習費用を見落として家計をやりくりし直した家庭を何度も見てきました。
公立中学との「教育費の差」を数字で見る
次に、中学受験をせず公立中学に進んだ場合との差を確認しましょう。
文部科学省が2024年12月に公表した「子供の学習費調査」(2023年度)によると、幼稚園から高校卒業までの15年間の学習費総額は、すべて公立に通った場合が約596万円、すべて私立に通った場合が約1,976万円となっています。
差額は約1,380万円です。
学校段階別では、私立小学校は公立の約4.8倍、私立中学校は公立の約2.9倍の費用がかかるというデータも出ています(出典:文部科学省「令和5年度子供の学習費調査」)。
この数字を見て「やっぱり無理」と諦める必要はありません。
大切なのは、感覚ではなく数字で「うちの家計にどこまで乗せられるか」を確認することです。
複雑な数字を「住宅ローン」にたとえてみる
塾代は、いわば「ミニ住宅ローン」のようなものだと考えると理解しやすくなります。住宅ローンの金利上昇で家計を見直した記事でも触れましたが、大きな支出は「総額」と「毎月の返済可能額」の両方を見て初めて安全に組めます。
塾代も同じで、月々の月謝だけでなく、3年間の総額と、その間に他の支出(住宅ローン・保険料・食費など)とどう両立させるかをセットで考える必要があるのです。
我が家でも、上の子が小4になったタイミングで塾の資料を集めたところ、パンフレットに載っていた月謝の数字と、実際に夏期講習・模試代まで含めた「年間総額」の数字が、想像していたよりも数万円単位でずれていて驚いた経験があります。
「月謝だけ見て安心する」のは、実はとても危険なことだと、身をもって実感しました。
同じような「思っていたより高かった」という声は、家計相談を受けていても本当によく聞きます。
今すぐできる4つのステップ
順番がとても重要です。「①相場を知る」を飛ばして「③貯める仕組みを作る」から始めると、目標額が曖昧なまま貯金だけが先行し、途中で挫折しがちです。
貯める仕組みの具体策
教育費を貯める代表的な方法を3つ紹介します。
児童手当に手をつけず、専用口座に分ける
児童手当の使い道について解説した記事でも紹介した通り、児童手当をそのまま貯め続けると中学卒業までに約200万円貯まるというデータがあります(出典:金融広報中央委員会「知るぽると」)。これだけで塾代の大部分をまかなえる可能性があります。
先取り貯金で生活費と混同しない
給与が入ったらすぐ教育費用の口座に移し、残ったお金で生活する仕組みにすると、使い込みを防げます。
つみたてNISAなど非課税の仕組みを併用する
中学受験まで時間がある場合は、インデックス投資の入門記事や新NISAとiDeCoの比較記事も参考に、余裕資金の一部を積立に回す選択肢もあります。
ただし元本割れのリスクもあるため、直近数年で使う予定のお金は預貯金で確保するのが基本です。
ちなみに、塾代以外の生活コストを見直すことも並行して進めたいところです。
スーパーでの買い物節約術のように、日々の小さな節約を積み重ねることが、塾代という大きな支出を支える土台になります。
デメリット・留意点も正直にお伝えします
中学受験には見落とされがちなデメリットもあります。
①塾代だけでなく親の送迎・弁当作りなど時間的コストがかかる
②子どもによってはプレッシャーからストレスを抱えることがある
③公立中学でも部活動や地域とのつながりなど、私立にはない価値がある
という点です。
「私立=正解、公立=不正解」という単純な図式で考えるのではなく、子育てと金銭教育についての記事でも触れたように、子どもの個性と家庭の価値観に合わせて判断することが何より大切です。
今日からできる具体的アクション
- 児童手当専用の口座を作り、今月分から振り分ける
- 気になる塾を3社ピックアップし、月謝だけでなく年間総額(講習費・教材費込み)を資料請求で確認する
- 家計全体の中で「教育費に使える上限額」を紙に書き出す
- 子どもと「なぜ受験するのか/しないのか」を一度話し合ってみる
意外かもしれませんが、筆者が家計相談を受けていて驚くのは、「塾代の総額」を一度も計算しないまま入塾を決めてしまう家庭が想像以上に多いということです。
逆に言えば、この記事で紹介した4つのステップを踏むだけで、多くの家庭が「知らなかったことで損をする」状態から抜け出せます。
まとめ
中学受験の塾代は3年間で200万〜300万円が目安、公立と私立の教育費差は15年間で約1,380万円というのが、文部科学省の調査などから見えてくるリアルな数字です。
大切なのは「なんとなく不安」なまま流されることではなく、数字を知ったうえで我が家なりの答えを選ぶことです。
児童手当をはじめとした貯める仕組みを整えれば、家計を大きく圧迫せずに選択肢を広げることができます。
筆者活動のご紹介
ここでは、筆者の活動をご紹介します。お力になれるものがありましたらお問い合わせフォームからご連絡ください。
ランキングに参加
現在、「にほんぶろぐ村」のランキングに参加中です。今回の記事に共感していただけましたら、以下の部分をポチっと押していただけますと、筆者の励みになります!

家計のご相談
筆者はファイナンシャルプランナーと簿記の資格を保有していて、家計管理や節約、簡単なライフプラン、お子さんへの金融教育などについての相談を受け付けています。
お問い合わせフォームからご相談ください。
電子書籍(kindle)の出版
このたび、我が家では、親子で挑戦した記録を電子書籍(kindle版)にして出版しています!
その書籍の一部をご紹介します!出版のご相談はご連絡ください。
「やってみな、わからん」M-1グランプリ1回戦突破の小学生兄妹コンビの挑戦記
ウェブライターのお仕事の受注
筆者はウェブライターとしても活動させていただいております。もしお役に立てることがありましたら、お問い合わせフォームからご連絡いただけますと幸いです。
▼執筆経験のある主なジャンル
・金融系(お金の知識など)
・不動産系
・学習系(特に金融・法律)
・資格
・学校の紹介
・子供の教育
コメント