


「うちは今、塾代だけで月3万円よ」
保育園のお迎えで、少し年上のお子さんを持つママ友からそう聞いて、複雑な気持ちになったことはありませんか。
今はミルク代とおむつ代でいっぱいいっぱいなのに、この先もっとお金がかかるようになるなんて――。そんな漠然とした不安を抱えたまま、なんとなく「そのうち考えよう」と先送りにしている方も多いのではないでしょうか。
筆者は3人の子を育てながらファイナンシャルプランナー(FP、お金の専門家の資格です)として家計相談を受けています。実は、多くのご家庭が「子育て費用が一番かかる時期」を勘違いしています。今日は、その勘違いを解いて、今からできる備え方を一緒に整理していきます。
子育て費用への不安、その正体は「いつ・いくら」がわからないこと
子育て中の家庭が抱えるお金の不安には、根っこに3つの原因があります。
原因1:ピークがいつ来るのか知らない。「小学生になったら」「中学生になったら」と漠然と思っていても、具体的に何年後にどれくらい負担が増えるのか、数字で把握できている人はほとんどいません。
原因2:今の支出感覚のまま将来を想像してしまう。乳幼児期は保育料や食費が中心ですが、進学とともに支出の中身が塾代・部活動費・受験費用へと変わっていきます。「今と同じペースで増える」と思い込むと、実際の増え方とズレてしまいます。
原因3:相談相手がいない。ママ友との会話では具体的な金額まで踏み込みにくく、正確な情報が入ってきにくいのも実情です。
これらが重なって、「なんとなく怖いけど、何から手をつければいいかわからない」という状態が続いてしまうのです。
この記事を読むと、家計の「見通し」が立てられるようになります
この記事を最後まで読んでいただくと、次の3つが手に入ります。
- ✅ 子育て費用が本当に一番かかる時期がいつなのかがわかる
- ✅ 年代別のだいたいの費用感を数字でイメージできる
- ✅ 今日から始められる、無理のない備え方の3ステップがわかる
「なんとなく怖い」から「見通しが立って、今できることがわかった」という状態に変わることが、この記事のゴールです。
子育て費用が一番かかるのは「中学・高校」時代です
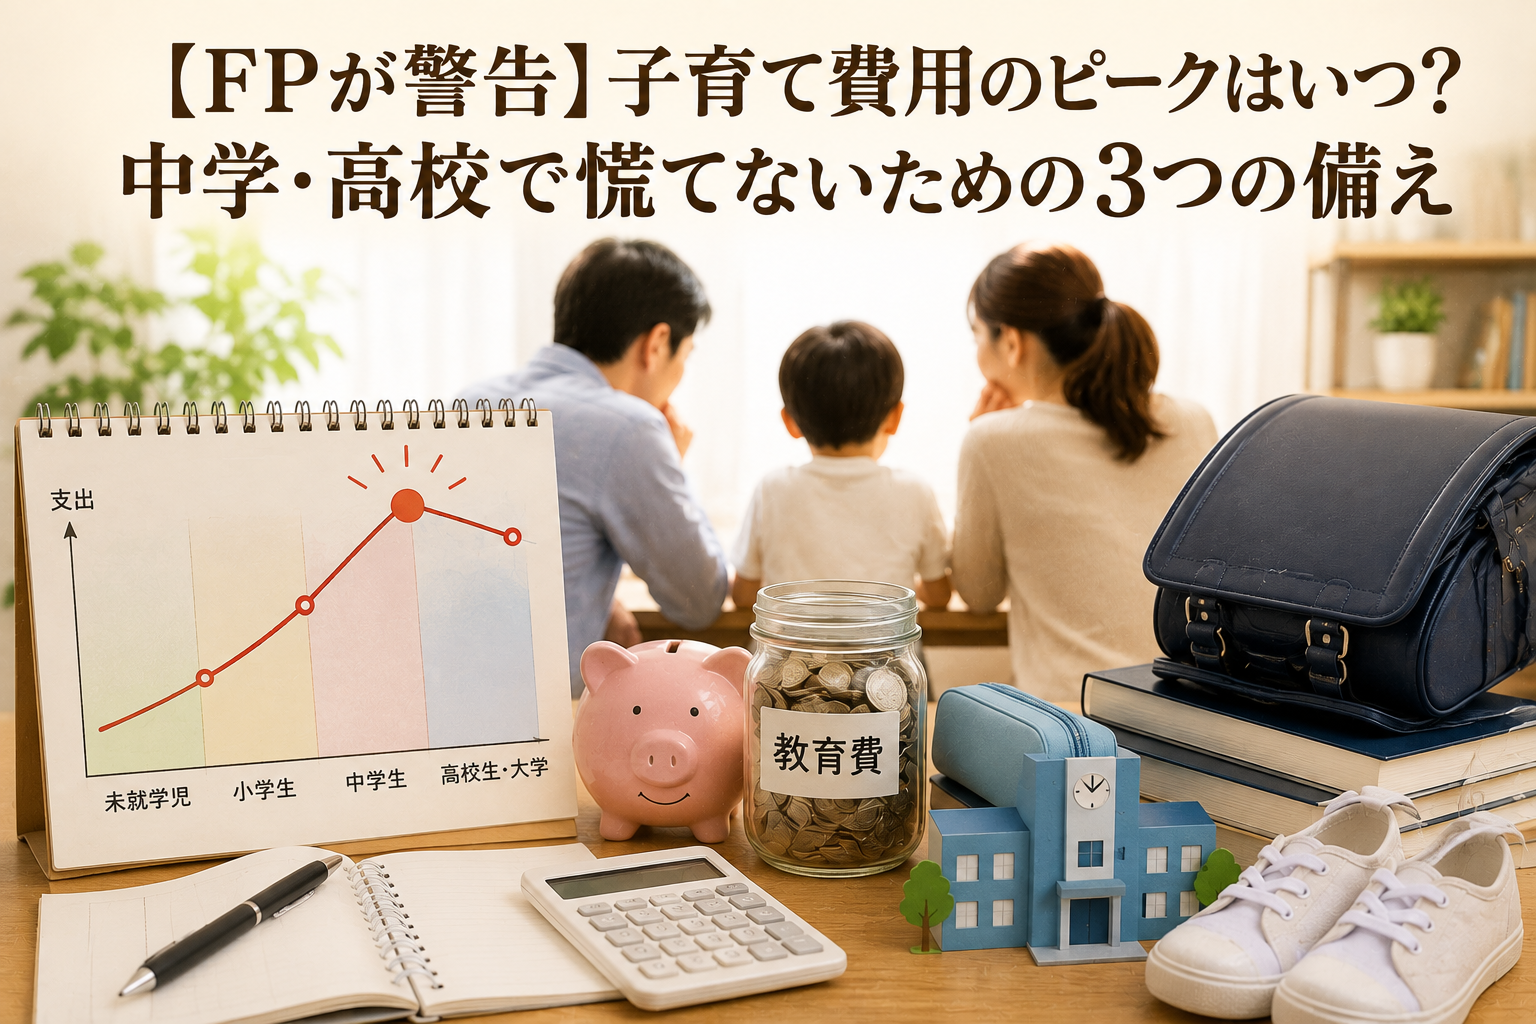
結論からお伝えすると、子育て費用の負担が一番重くなるのは、乳幼児期ではなく中学・高校時代です。
意外に思われるかもしれませんが、これは複数の調査で共通して示されている傾向です。
理由は単純で、進学するほど「塾代・部活動費・受験費用」といった支出が積み重なり、しかも一つひとつの金額が大きくなるからです。
おむつやミルクは月数千円〜1万円台ですが、中学生の塾代は月2〜3万円、高校受験期にはさらに講習費用が上乗せされることも珍しくありません。
年代別のイメージをまとめると、次のようになります。
| 時期 | 主な支出 | 家計の負担感 |
|---|---|---|
| 未就学児(0〜6歳) | 保育料・おむつ・食費 | 家計の1〜2割程度 |
| 小学生 | 給食費・習い事 | 6割が「負担大きい」と回答 |
| 中学生 | 塾代・部活動費 | 6割5分が「負担大きい」と回答 |
| 高校生〜大学 | 受験費用・授業料 | 7割2分が「負担大きい」と回答 |
つまり、「今」ではなく「これから」に向けて備えることが何より大切だとわかります。
子育て費用について詳しくは、児童手当をどう使うのが賢いのかをまとめた記事もあわせてご覧ください。
3ステップで無理なく備える方法
「じゃあ具体的にどうすればいいの?」という疑問にお答えします。難しいことをする必要はありません。次の3ステップだけです。
①今の年間支出を把握する。
家計簿アプリのレシート合計でかまいません。「教育・保育」にいくら使っているか、まず年間の数字を出してみましょう。
②ピーク時期を逆算する。
お子さんが今何歳かによって、中学・高校のピークまで「あと何年あるか」が違います。逆算すると、月々いくら備えればいいかが見えてきます。例えば今6歳なら、中学入学までまだ6年ありますから、今のうちに少しずつ準備ができます。
③積立の仕組みを作る。
ここでよく使われる方法の一つが「積立投資」です。これは、毎月決まった額を自動的に投資信託(複数の会社の株などをまとめて購入できる金融商品)に積み立てていく方法で、価格が高いときも安いときも一定額を買い続けることで、買うタイミングを気にしなくてよいのが特徴です。
筆者自身も、子どもの学資代わりに毎月コツコツ積み立てています。制度の詳しい比較は新NISAとiDeCoの違いをまとめた記事やインデックス投資入門の記事も参考にしてみてください。
もちろん、積立が難しければ、まずは日々の買い物での節約術から浮いたお金を先取り貯金する方法でも十分です。
大切なのは「仕組み化」して、意志の力に頼らないことです。
なぜこの方法が効果的なのか、データで見る根拠
「本当に中学・高校が一番かかるの?」と疑問に思う方のために、根拠となる調査データをご紹介します。
株式会社日本政策金融公庫の調査(令和3年度「教育費負担の実態調査結果」)によると、高校入学から大学卒業までに子ども1人あたりかかる教育費用は942.5万円にのぼり、世帯年収に占める年間の負担割合は平均14.9%、年収200万円台〜400万円未満の世帯では26.7%にも達しています。
また、ある教育機関が2025年に実施した「教育費用に関する実態調査」では、学年が上がるほど「教育費の負担が大きい」と感じる保護者の割合が増え、高校生の保護者では72.4%が負担を感じていると回答しています。
一方で、内閣府の「子育て費用に関する調査」(平成21年度)では、未就学児1人あたりの年間子育て費用は約104万円とされており、金額としては決して少なくありませんが、負担「感」としては後の時期のほうが重くのしかかることが、これらのデータからうかがえます。
「今が一番大変」と感じていても、実は本当の山場はこれから来る、というのが客観的な事実なのです。
備えるうえでの注意点・デメリットも正直にお伝えします
良いことばかりではありません。ここは正直にお伝えしておきたいポイントです。
まず、積立投資には元本割れ(積み立てた金額より受け取る金額が少なくなること)のリスクがあります。
必要な時期に価格が下がっていると、想定より少ない金額しか用意できない可能性もゼロではありません。
教育費のように「使う時期が決まっているお金」は、リスクを取りすぎず、預貯金と組み合わせてバランスを取ることが大切です。
また、上記のデータはあくまで平均値・全国調査の結果です。
塾に通わせるかどうか、公立か私立か、住んでいる地域によっても金額は大きく変わります。
「うちの場合はどうか」を、ぜひご自身の家計に当てはめて考えてみてください。
そして、備えることに集中しすぎて今の生活を切り詰めすぎるのも本末転倒です。
将来の安心と今の生活のバランスを取ることこそが、本当の意味での家計管理だと筆者は考えています。
今日からできる3つのアクション
最後に、今日からすぐに取りかかれることをリストにしました。
✅ 家計簿アプリやレシートで、直近1ヶ月の「教育・保育関連」の支出を合計してみる
✅ お子さんが中学に入学するまでの残り年数を数えて、カレンダーや手帳にメモしておく
✅ 月1000円からでも、児童手当の一部を先取りで別口座に移す、または積立の仕組みを調べてみる
どれも今日中に5分あれば終わることばかりです。
「知っている」と「やっている」の間には大きな差があります。
まずは1つだけでも試してみてください。
まとめ:不安の正体がわかれば、備え方は見えてくる
子育て費用への不安は、多くの場合「いつ・いくら必要になるのか」がわからないことから生まれます。
今回ご紹介したように、負担が一番重くなるのは中学・高校時代です。
今のうちから少しずつ備えておくことで、その山場を穏やかに迎えることができます。
我が家でも、子どもたちと一緒に投資やメルカリでの物販に挑戦しながら、お金について家族で話す機会を増やしてきました。
そうした取り組みについては子育ての秘訣と金銭教育についての記事や家庭内起業ごっこの記事でも紹介していますので、よろしければ覗いてみてください。
📚 あわせて読みたい
筆者活動のご紹介
ここでは、筆者の活動をご紹介します。お力になれるものがありましたらお問い合わせフォームからご連絡ください。
ランキングに参加
現在、「にほんぶろぐ村」のランキングに参加中です。今回の記事に共感していただけましたら、以下の部分をポチっと押していただけますと、筆者の励みになります!

家計のご相談
筆者はファイナンシャルプランナーと簿記の資格を保有していて、家計管理や節約、簡単なライフプラン、お子さんへの金融教育などについての相談を受け付けています。
お問い合わせフォームからご相談ください。
電子書籍(kindle)の出版
このたび、我が家では、親子で挑戦した記録を電子書籍(kindle版)にして出版しています!
その書籍の一部をご紹介します!出版のご相談はご連絡ください。
「やってみな、わからん」M-1グランプリ1回戦突破の小学生兄妹コンビの挑戦記
ウェブライターのお仕事の受注
筆者はウェブライターとしても活動させていただいております。もしお役に立てることがありましたら、お問い合わせフォームからご連絡いただけますと幸いです。
▼執筆経験のある主なジャンル
・金融系(お金の知識など)
・不動産系
・学習系(特に金融・法律)
・資格
・学校の紹介
・子供の教育
コメント